
🚨 CSRD 2026 : Le grand tournant de la simplification
En février 2026, le paysage de la CSRD est marqué par une transformation majeure visant à simplifier les obligations de reporting. Avec l'adoption définitive de la directive « Omnibus » et la mise en œuvre des « Quick Fixes », l'heure est au recentrage et à l'allégement administratif.
Que faut-il retenir des évolutions réglementaires majeures ?
1️⃣ Un périmètre drastiquement réduit
Les seuils d'application sont relevés à 1 000 salariés et 450 M€ de chiffre d'affaires. Jusqu'à 80 % des entreprises initialement visées sortent du champ d'obligation, dont les PME cotées, tandis que la situation de certaines entités spécifiques (holdings financières) dépendra de précisions sectorielles à venir.
2️⃣ « Stop the clock »
Le calendrier d'application pour les vagues suivantes est retardé afin de laisser davantage de temps de préparation aux grandes entreprises non cotées et aux autres entités. Les dates précises doivent encore être confirmées dans les actes délégués définitifs.
Dans les schémas actuels de la Commission (restant à confirmer) :
- Vague 2 (grandes entreprises non cotées avec 1 000 salariés et 450 M€ de CA) : premier rapport en 2028 (données 2027)
- Vague 3 (entités spécifiques restantes) : report en 2029 (données 2028)
3️⃣ Simplification majeure des ESRS
EFRAG a remis un avis technique proposant une simplification majeure des ESRS : environ 61 % des datapoints obligatoires seraient supprimés (on passerait d'un millier de datapoints obligatoires à quelques centaines) et les disclosures volontaires retirés. Les modalités définitives, y compris l'évolution du niveau d'assurance (limitée / raisonnable), doivent encore être fixées dans les actes délégués.
4️⃣ Règlement « Quick Fix » pour 2026
Pour toutes les entreprises Vague 1, un règlement délégué prolonge et étend les facilités de report pour les exercices 2025 et 2026 :
-
Toutes les entreprises Vague 1 peuvent reporter le reporting sur la biodiversité et les écosystèmes (E4), les travailleurs de la chaîne de valeur (S2), les communautés affectées (S3) et les consommateurs et utilisateurs finaux (S4)
-
Certaines entreprises déjà en Vague 1 comptant moins de 750 salariés, du fait de leur activité (par exemple banques ou assurances) ou de leur statut (par exemple EIP), restent pleinement tenues de publier au titre de la CSRD, mais bénéficient de mesures d'allègement temporaires renforcées : omettre le Scope 3 et la quasi-totalité des disclosures (S1)
-
Parallèlement, le paquet Omnibus renforce la protection des petites entreprises de la chaîne de valeur contre les demandes d'informations excessives de la part de grands donneurs d'ordres. Le mécanisme exact et les seuils précis sont encore en cours de formalisation, notamment sur le seuil de ≤1 000 salariés
💡 Ce qui ne change pas : la Double Matérialité
Malgré ces simplifications, le pilier central reste intact. L'analyse de double matérialité demeure obligatoire et constitue l'exercice stratégique fondamental pour évaluer vos impacts et vos risques financiers.
Moins de contraintes, mais plus de focus. 2026 marque le passage d'un reporting de conformité vers un outil de pilotage stratégique de la durabilité.
Et vous, comment votre stratégie RSE s'adapte-t-elle à ces nouveaux seuils ?
🇫🇷 Spécial focus France
La directive Omnibus crée un angle mort majeur pour la transition durable des entreprises françaises. Avec l'abrogation de la DPEF, la France a logiquement basculé vers le cadre européen unique de la CSRD.
Mais la révision opérée via Omnibus, en relevant les seuils à plus de 1 000 salariés et 450 M€ de chiffre d'affaires, produit un effet collatéral considérable : une partie des entreprises entre 500 et 1 000 salariés – hier dans le champ de la DPEF ou qui se préparaient à entrer dans la CSRD – se retrouvent désormais sans obligation structurante de reporting de durabilité.
Certaines resteront soumises à d'autres obligations (devoir de vigilance, réglementations sectorielles, pression contractuelle des donneurs d'ordres, exigences des financeurs…). La vraie question devient donc stratégique :
- En 2026, faut-il maintenir un reporting de durabilité « type CSRD » ?
- Faut-il se contenter du minimum légal ?
- Ou faut-il garder un niveau d'exigence volontaire élevé (VSME ou aligné sur les ESRS simplifiées) ?
De mon point de vue, Omnibus ouvre une zone grise dangereuse si elle n'est pas comblée par des choix volontaristes.
Et vous, que comptez-vous faire de ce "répit" réglementaire : lever le pied… ou en profiter pour prendre une longueur d'avance ?
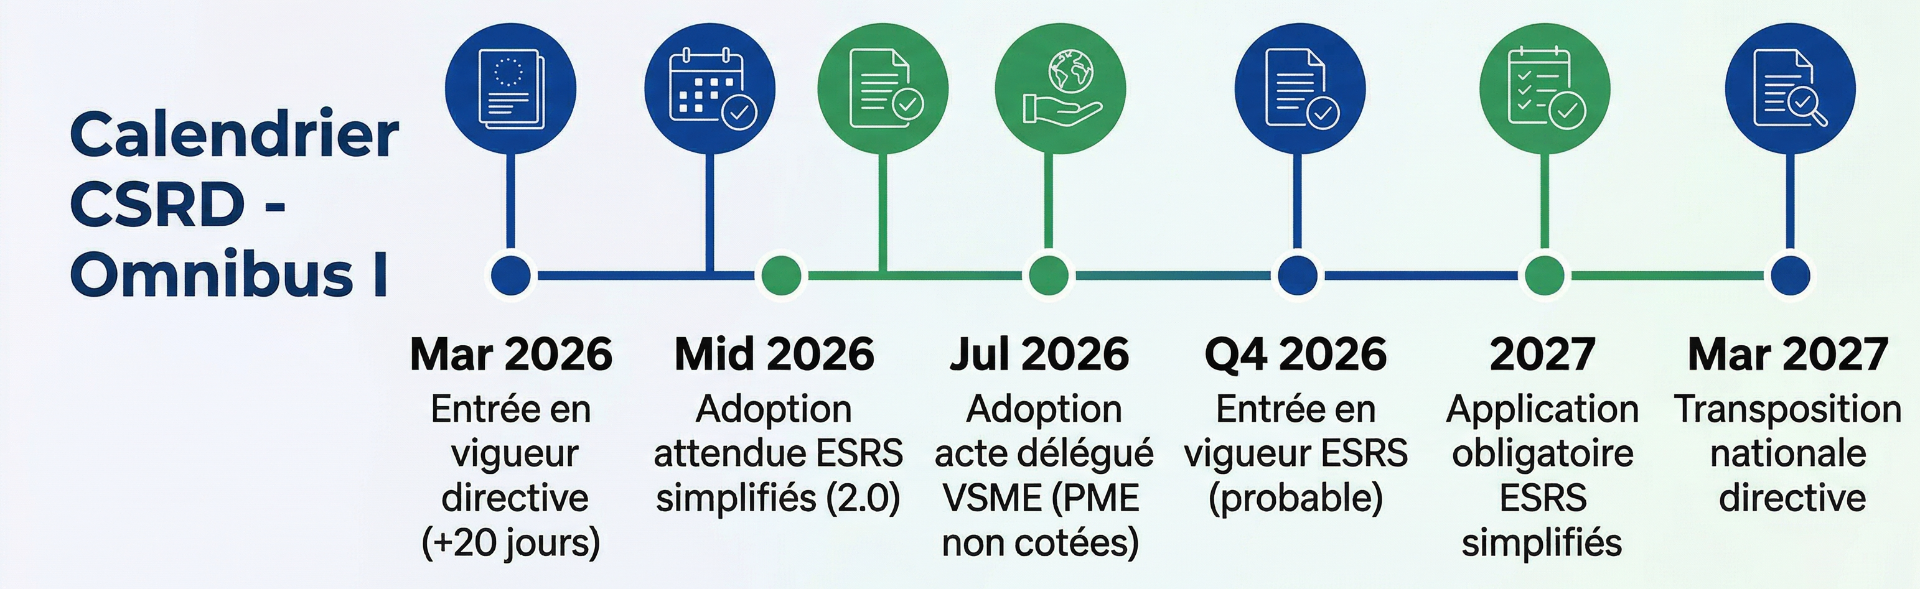
📅 Calendrier CSRD – Omnibus I
- 26 février 2026 : publication du paquet Omnibus I au Journal officiel de l'UE
- Vers le 18 mars 2026 : entrée en vigueur de la directive (20 jours après publication)
- D'ici mi-2026 : adoption attendue par la Commission de l'acte délégué ESRS « simplifiés » (ESRS 2.0), au plus tard six mois après l'entrée en vigueur d'Omnibus
- D'ici juillet 2026 : adoption attendue de l'acte délégué VSME, pour les PME non cotées
- Fin 2026 (Q4) : entrée en vigueur probable des ESRS simplifiés, après la période de contrôle Parlement/Conseil (2 + 2 mois) et publication au JOUE
- Exercices ouverts à partir de 2027 : application obligatoire des ESRS simplifiés, avec option d'application anticipée dès les exercices ouverts en 2026
- Mars 2027 : date limite pour les États membres pour transposer les nouveaux seuils et aménagements CSRD (Omnibus I) dans leur droit national
Cet article vous a-t-il été utile ?